



-

金牌服务
金牌服务 一站式服务,全程精心办理
-

安全保密
保证信息安全,明码标价产品
-

一对一服务
资深销售顾问一对一,确保所有产品服务质量
-

售后保障
客服经理全程服务,售后问题及时跟进
| |
 全国热线:4006-886-863  加急热线:186-659-88808 |
| |
全国热线:4006-886-863
加急热线:186-659-88808
|
股权搭建与分红安排:持股结构如何决定企业全周期税负
来源:鼎泰财务 时间:2026-10-29 08:59:09浏览次数:次
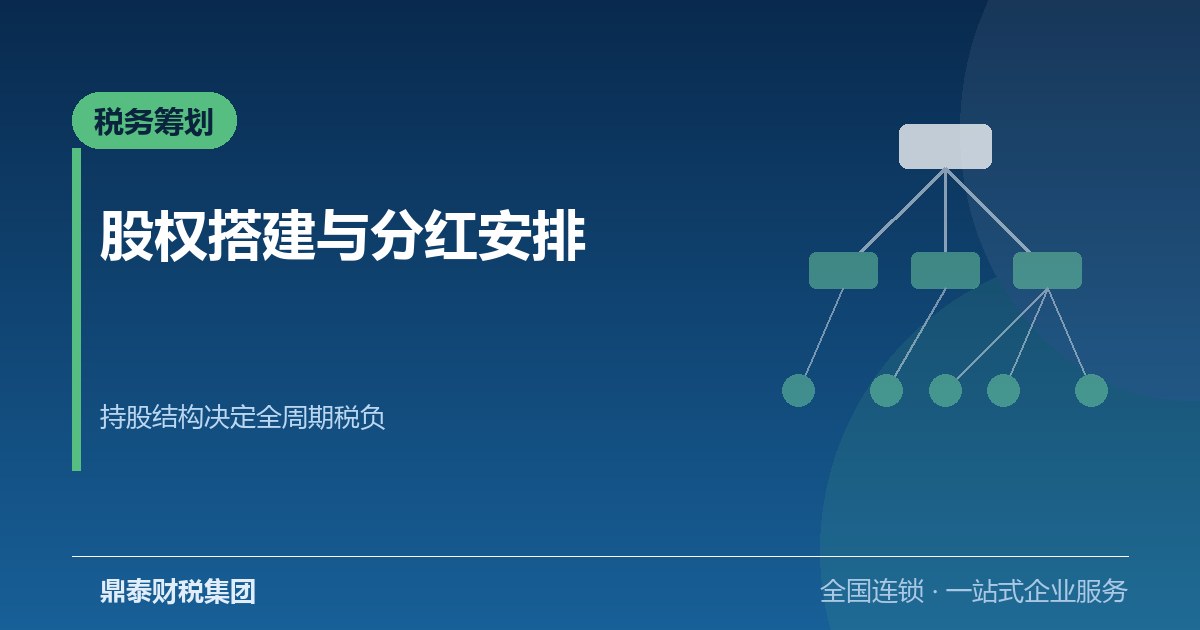
很多创业者在公司注册时,股东那一栏是顺手填的:自己占多少、合伙人占多少,填完就往下走。这个动作看起来只是工商登记的一行信息,实际上它决定了未来每一笔分红、每一次股权转让、每一轮融资的税务处理方式。等到企业有了利润、准备分红或者接触投资人时才发现结构不合适,调整成本往往远高于当初想清楚的成本。股权搭建之所以值得在早期投入,原因就在这里。
自然人直接持股,分红到个人层面即产生纳税义务,优点是结构简单、决策快;通过控股主体持股,分红可以先沉淀在控股层面再投资,现金流留在体系内滚动,同时也便于多业务板块之间的风险隔离。两种方式的差异不是税率高低,而是现金流的时间点与再投资的空间。
判断标准不是税负,而是业务路径:如果企业未来三到五年内明确要开辟第二业务线、引入外部投资人或者做部分业务的转让,中间层的价值很大;如果就是单一业务、利润按年分配、短期无融资计划,那么自然人直接持股的简单性更划算。专业的财税咨询在这一点上给出的建议,通常先问业务规划而不是先算税率。
核心团队的股权激励,常见的做法是设立持股平台:创始人或高管担任普通合伙人掌握决策权,员工担任有限合伙人享受收益。这种做法的好处是控制权集中、进出灵活——员工变动时份额转让在平台内部完成,不必频繁变更运营公司的工商登记。
需要注意两点。第一,平台的注册地与税务处理口径直接相关,历史上一些流传较广的"低税负方案",其政策基础近年来已明显收紧,不再具备普遍适用性。第二,激励份额的授予节奏、退出机制、回购价格需要在书面文件中约定清楚,否则后续的纠纷往往不是税务问题,而是民事争议。股权搭建做得规范的企业,通常在这一步就把协议文本做扎实了。
这是最常被跳过的一步。多数人在设计结构时只算分红,但企业真正的大额税务事件往往发生在退出时:被并购、股权转让、IPO 前的重组。不同结构在这些场景下的处理差别很大,且一旦结构定型,调整空间极小。
建议的做法是反推:先写下未来最可能的三种退出情形,分别测算每种情形下的税务处理,倒推现在应该选择哪种结构。这个过程需要专业的财税咨询参与,因为涉及重组特殊性税务处理、分步交易安排、跨境因素等判断,不是靠通用模板能解决的。
第一步,明确未来三到五年的业务与资本路径,写下来。第二步,据此判断是否需要中间层与持股平台,不要为了结构而结构。第三步,列出核心资产与关键人员的分布,确认每一层主体的存在都有业务理由。第四步,测算分红、转让、融资三个场景下的全周期税负,而不是只看单一年度。第五步,把结构与账务口径、合同安排、资金流向同步固化,做到四流一致。第六步,由专业财税咨询团队复核商业合理性,并留档决策依据。
股权搭建的价值不在于省下某一笔税,而在于让企业在每一个关键节点都有可选项。它需要回答的三个问题是:钱怎么分、人怎么留、未来怎么退。想清楚这三个问题,再去做公司注册与股东登记,结构才真正服务于业务,而不是日后拖累业务的那道枷锁。
金牌服务 一站式服务,全程精心办理
保证信息安全,明码标价产品
资深销售顾问一对一,确保所有产品服务质量
客服经理全程服务,售后问题及时跟进
