



-

金牌服务
金牌服务 一站式服务,全程精心办理
-

安全保密
保证信息安全,明码标价产品
-

一对一服务
资深销售顾问一对一,确保所有产品服务质量
-

售后保障
客服经理全程服务,售后问题及时跟进
| |
 全国热线:4006-886-863  加急热线:186-659-88808 |
| |
全国热线:4006-886-863
加急热线:186-659-88808
|
股权搭建的三种常见结构:自然人持股、持股公司与有限合伙
来源:鼎泰财务 时间:2026-10-21 08:53:33浏览次数:次
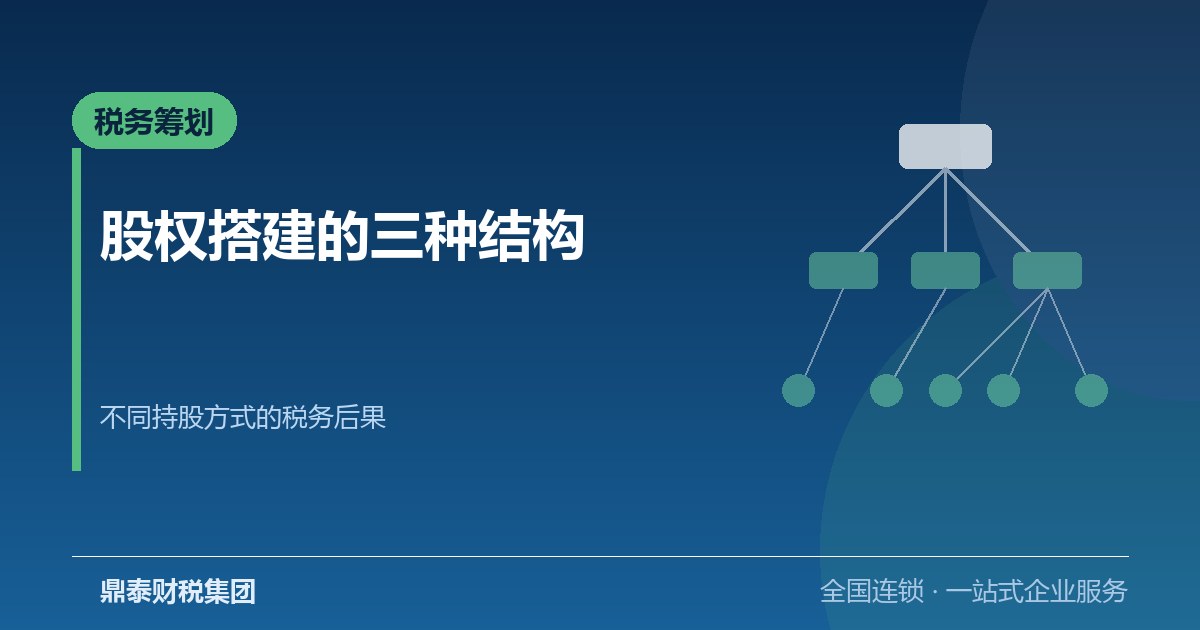
公司做到要融资、要分股权、要谈并购的阶段,股权怎么搭就不再是工商登记的小事。以下内容来自我们日常财税咨询中出现频率最高的一组问题:股权搭建的三种常见结构,各自的税务后果和适用阶段。
创始人直接持有公司股权,结构最简单,转让时按"财产转让所得"缴20%个人所得税。优点是控制权清晰、决策链条短;缺点是分红环节税负刚性,且后续引入投资人时,每一次股权变动都会牵动整体架构,涉及的变更登记都要走完整的公司注册流程。
先注册一家控股公司,再由它持有经营公司股权。好处是居民企业之间的分红通常免税,资金可以在集团内再投资;股权调整在控股公司层面完成,经营公司股权保持稳定。代价是多一层公司注册和维护成本,期间涉及的工商与备案变更同样要按标准公司注册流程办理,最终套现时税负路径也更长。这是股权搭建里最常被采用的中期方案。
把员工股权激励装进有限合伙企业,创始团队做GP掌握投票权,员工做LP享有收益权,控制权与收益权分离,是期权池的主流载体。需要注意合伙企业的税收处理在各地对经营所得的口径不同,落地前要做属地政策确认;GP、LP的出资比例与决策机制也要写进合伙协议,避免退出时扯皮。
| 结构 | 控制权 | 分红/转让税负 | 适用场景 |
|---|---|---|---|
| 自然人持股 | 直接 | 转让20%,分红20% | 早期、股东少 |
| 持股公司 | 间接、稳固 | 居民企业分红免税,套现递延 | 成长期、多业务 |
| 有限合伙 | GP掌握 | 按经营所得口径,属地差异大 | 员工激励池 |
常见做法是:创始人核心部分用持股公司锁定控制权与分红安排,员工激励用有限合伙平台,外部投资人直接入股或进持股平台。三种结构不是单选题,而是按功能分工的组合题,具体组合建议在财税咨询环节逐一测算。
最后提醒:股权搭建要赶在融资之前完成,投资协议签完再改架构,成本和谈判难度都会翻倍;无论哪种组合,工商与税务备案都遵循标准公司注册流程,变更登记、章程修订、税务备案一步都不能省。拿不准的时候,先找专业财税咨询把架构图和税务后果画清楚,再动工商。鼎泰财税集团的股权架构服务覆盖从架构设计到落地登记的全流程,深圳办公室可以直接面谈,首次方案沟通免费,落地前会出书面的税负测算表。
金牌服务 一站式服务,全程精心办理
保证信息安全,明码标价产品
资深销售顾问一对一,确保所有产品服务质量
客服经理全程服务,售后问题及时跟进
